


Produkt-Schnellnavigation
Angebot anfordern
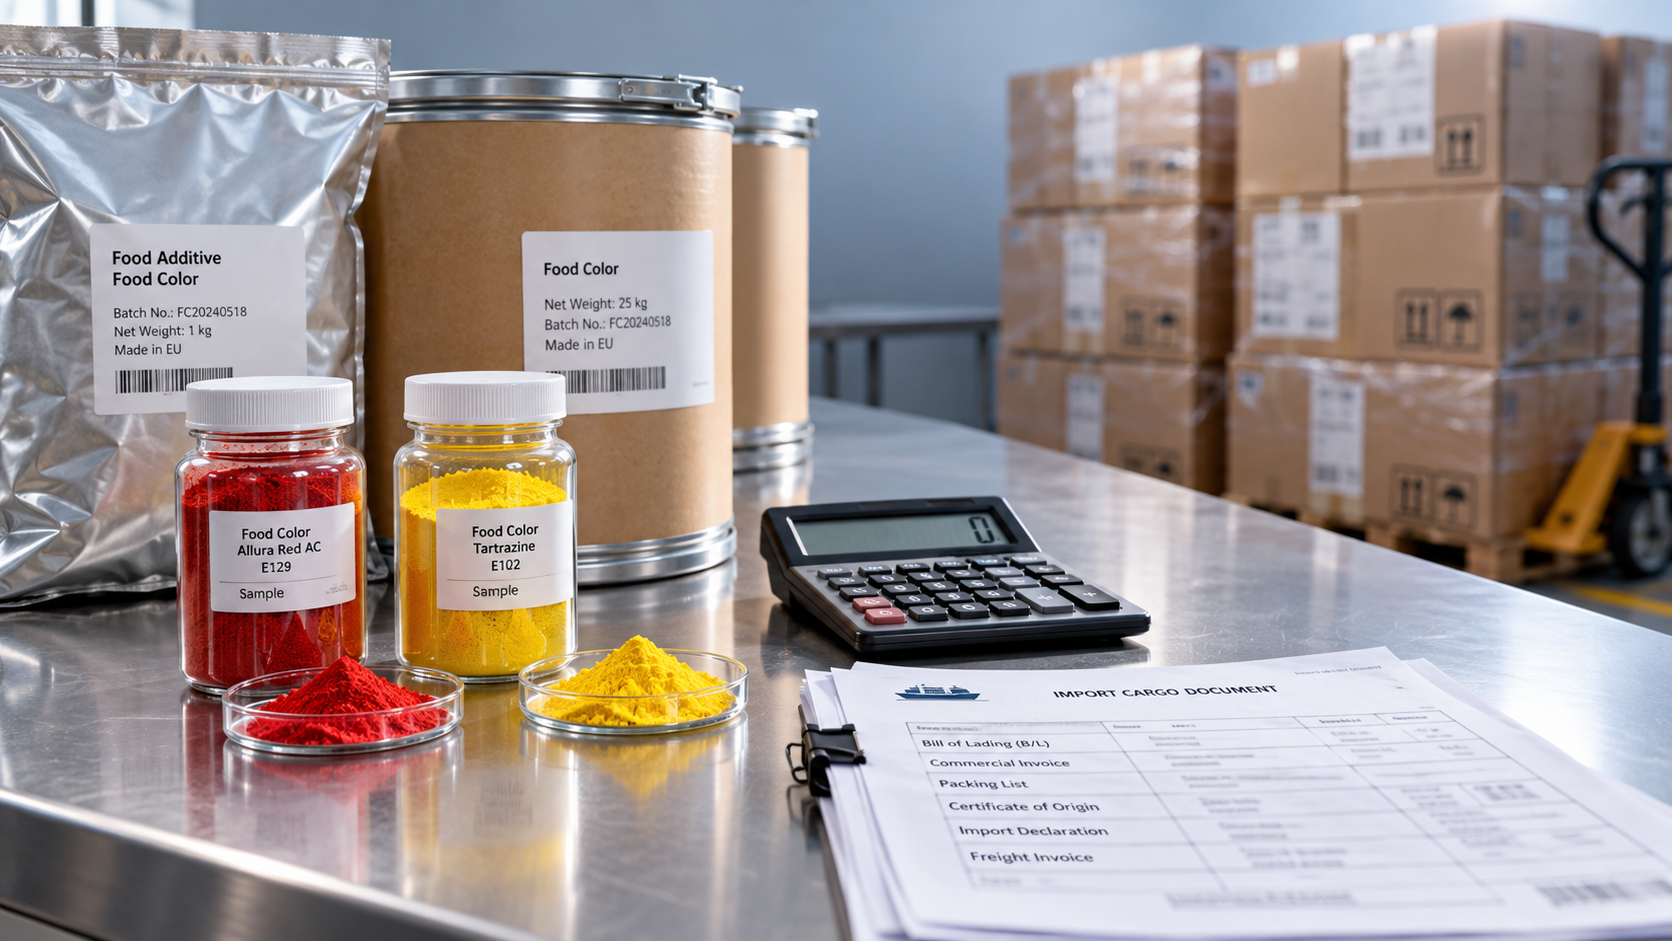
Die Kosten importierter Lebensmittelfarbstoffe setzen sich aus dem Lieferantenpreis und allen zusätzlichen Aufwendungen zusammen, die erforderlich sind, um verwendbares Material bis zum Empfangslager zu bringen. Fracht und Zoll sind nur ein Teil dieser Berechnung. Auch Versicherung, Zollabfertigung, Terminalgebühren, Inlandstransport und nicht erstattungsfähige Steuern beeinflussen die endgültigen Kosten pro Kilogramm. Erstattungsfähige Einfuhrsteuern erfordern eine separate Liquiditätsberechnung, da der bei der Zollabfertigung gezahlte Betrag die letztlich als Lagerkosten angesetzten Kosten übersteigen kann.
Es gibt keinen verlässlichen, allgemein gültigen Prozentsatz, der auf ein Angebot aufgeschlagen werden kann. Das Ergebnis hängt von der Sendungsgröße, den Lieferbedingungen, der zolltariflichen Einreihung, dem Ursprungsland, dem Bestimmungsort und der Produktspezifikation ab. Eine aussagekräftige Berechnung ergibt zwei Werte:Lagerkosten pro tatsächlich nutzbarem Kilogramm und den zur Abwicklung des Imports erforderlichen Finanzierungsbedarf.
Die Berechnung auf einen definierten Lieferpunkt ausrichten
Legen Sie den Endpunkt fest, bevor Sie Angebote einholen. „Geliefert“ kann die Ankunft im Bestimmungshafen, die Freigabe durch den Zoll oder die Anlieferung in einem Lager bedeuten. Je nach Endpunkt bleiben unterschiedliche Kosten offen. Für einen Einkaufsvergleich bietet die Lieferung an denselben Empfangsort eine einheitliche Grundlage.
Die grundlegende Berechnung lautet:
Lagerkosten = Nettowarenwert + Transport und Versicherung, sofern diese nicht bereits enthalten sind + Zollabgaben + Abfertigungs- und Umschlagkosten + Inlandslieferung + direkt zurechenbare Vorbereitungskosten + nicht erstattungsfähige Steuern.
Lagerkosten pro Kilogramm = Lagerkosten ÷ erhaltene nutzbare Nettokilogramm.
Verwenden Sie den Rechnungsbetrag nach Abzug anwendbarer Rabatte und ermitteln Sie anschließend, welche Leistungen darin bereits enthalten sind. Werden geschätzte Seefrachtkosten zu einem Angebot hinzuaddiert, das die Seefracht bereits umfasst, werden die Kosten zu hoch angesetzt. Werden umgekehrt Terminalgebühren am Bestimmungsort weggelassen, weil ein Angebot „Fracht inklusive“ ausweist, entsteht der entgegengesetzte Fehler.
Auch der Nenner muss eindeutig definiert sein. Das Nettoproduktgewicht umfasst keine Fässer, Säcke, Paletten oder sonstigen Verpackungen. Kann ein Teil der Sendung nicht für den vorgesehenen Verwendungszweck freigegeben werden, weisen Sie die Auswirkungen auf die nutzbare Menge getrennt vom Rechnungsgewicht des Lieferanten aus. Die bilanzielle Behandlung ungewöhnlicher Verluste sollte sich nach den geltenden Richtlinien richten, statt automatisch sämtliche Verluste den Lagerkosten zuzuschlagen.
Enthaltene und noch ausstehende Kosten getrennt erfassen
Incoterms legen wichtige Lieferpflichten, Kostenverantwortlichkeiten und den Zeitpunkt des Risikoübergangs fest, stellen jedoch keine vollständige Aufstellung der Gesamtkosten bis zum Bestimmungsort dar. Erfassen Sie zusammen mit der Klausel den benannten Ort und die Version. Eine Abkürzung ohne Ortsangabe lässt zu viel Raum für unterschiedliche Annahmen.
Die Kostenschätzung eines Agenten am Bestimmungsort ist besonders bei LCL-Sendungen hilfreich. Niedrige Hauptfrachtkosten können mit erheblichen Gebühren für die Entkonsolidierung, Dokumentation, Abfertigung und Mindestleistungen einhergehen. Vergleichen Sie die gesamte Strecke bis zum Lager und berücksichtigen Sie dabei die tatsächliche Verpackung und die Abmessungen der Sendung.
Zoll anhand der tatsächlichen Zusammensetzung ermitteln
Eine Handelsbezeichnung wie „Lebensmittelfarbe“ reicht für eine zuverlässige Zollberechnung nicht aus. Die Einreihung kann sich bei synthetischen Farbstoffen, natürlichen Extrakten, Pigmenten und Zubereitungen mit Trägerstoffen oder anderen Bestandteilen unterscheiden. Pulver- und Flüssigprodukte mit ähnlichen Bezeichnungen können sich ebenfalls in ihrer Zusammensetzung und zollrechtlichen Behandlung unterscheiden.
Erfassen Sie vor der Zuordnung des Zolltarifcodes des Bestimmungslands die Zusammensetzung, die physikalische Form, gegebenenfalls eine Beschreibung des Herstellungsverfahrens, den vorgesehenen Verwendungszweck und die zugehörigen technischen Unterlagen. Eine CAS-Nummer kann bei der Identifizierung eines Stoffes helfen, legt jedoch nicht allein die Einreihung eines formulierten Produkts fest. Der Exportcode des Lieferanten ist ein erster Anhaltspunkt; maßgeblich für die Anmeldung ist der Zolltarif des Einfuhrlands.
Halten Sie benachbarte Chemikalieneinkäufe getrennt. Für ein Lösungsmittel wie 1,3-Butanediol CAS#107-88-0 sind eine eigene zolltarifliche Einreihung und Spezifikationsprüfung erforderlich. Seine Identität belegt nicht seine Eignung für eine Lebensmittelanwendung. Eine für diesen Stoff getroffene Zollannahme sollte daher nicht auf einen Lebensmittelfarbstoff übertragen werden.
Die Zollabgabe hängt auch vom zollrechtlichen Ursprung ab, der nicht zwingend dem Versandland entspricht. Eine Zollpräferenz setzt voraus, dass die geltenden Ursprungsbedingungen erfüllt sind und entsprechende Nachweise vorliegen. Ist die Anspruchsberechtigung noch ungeklärt, behalten Sie eine Berechnung mit dem regulären Zollsatz bei und weisen Sie mögliche Präferenzvorteile als separates Szenario aus.
Bei einem Wertzoll gilt: Zollabgabe = Zollwert × anwendbarer Zollsatz. Sieht der Zolltarif eine spezifische Abgabe je Einheit, einen zusammengesetzten Zollsatz oder zusätzliche Abgaben vor, berechnen Sie diese Bestandteile stattdessen nach den jeweils geltenden Regeln.
Der Zollwert entspricht nicht immer der Lieferantenrechnung. Nach den Vorschriften des Bestimmungslands können Fracht, Versicherung, Beistellungen, Lizenzgebühren oder andere Anpassungen in die Bewertung einfließen. Legen Sie diese Berechnungsgrundlage fest, bevor Sie den Zollsatz anwenden. Andernfalls ergibt selbst ein scheinbar korrekter Prozentsatz einen falschen Zollbetrag.
Lagerkosten und Importliquidität getrennt halten
Erstattungsfähige Einfuhrumsatzsteuer oder eine vergleichbare Steuer zählt in der Regel zum Liquiditätsbedarf und nicht zum dauerhaften Produktkostenvergleich. Die Erstattung hängt von der Registrierung, dem Anspruch, den Unterlagen und der konkreten Importregelung ab. Eine in einem Angebot als erstattungsfähig bezeichnete Steuer sollte erst dann aus den Kosten herausgerechnet werden, wenn diese Behandlung belegt ist.
Auch die Bemessungsgrundlage für die Einfuhrsteuer muss berücksichtigt werden. In manchen Systemen wird die Steuer auf den Zollwert zuzüglich Zollabgaben und bestimmter Nebenkosten berechnet. Wird der Steuersatz nur auf die Warenrechnung angewendet, kann die bei der Zollabfertigung fällige Zahlung daher zu niedrig angesetzt werden.
Eine symbolische Kalkulationstabelle verdeutlicht den Unterschied, ohne einen Marktpreis oder einen Steuersatz am Bestimmungsort vorauszusetzen:
Mit diesen Definitionen gilt: Lagerkosten pro Kilogramm = (G + F + D + H + N) ÷ Q. Der gesamte Finanzierungsbedarf für Einkauf und Import umfasst zusätzlich R, abhängig vom Zahlungszeitpunkt. Eine bereits geleistete Lieferantenzahlung gehört in die Gesamtübersicht der Einkaufsfinanzierung, sollte aber nicht erneut als noch ausstehende Zahlung bei der Zollabfertigung aufgeführt werden.
Dokumentieren Sie die Wechselkursannahmen ausdrücklich. Der für die Zahlung an den Lieferanten verwendete Kurs, der Zollumrechnungskurs und der Kurs für die bilanzielle Erfassung können voneinander abweichen. Bankgebühren und Absicherungskosten beeinflussen ebenfalls den kaufmännischen Vergleich, auch wenn sie bilanziell außerhalb der Lagerkosten eingeordnet werden können.
Farbstoffe anhand ihrer nutzbaren Farbwirkung vergleichen
Die Kosten pro geliefertem Kilogramm ermöglichen einen Logistikvergleich, zeigen aber nicht, welcher Farbstoff in der Produktion günstiger ist. Konzentration, standardisierte Farbstärke, Trägerstoffanteil und die für die fertige Anwendung erforderliche Dosierung können die Rangfolge verändern.
Eine verdünnte Flüssigzubereitung enthält Wasser oder einen anderen Trägerstoff in ihrem Versandgewicht. Ein konzentriertes Pulver kann die Frachtkosten pro Einheit Farbwirkung senken, bringt jedoch möglicherweise andere Anforderungen an Dispersion, Staubkontrolle oder Handhabung mit sich. Keine der beiden Formen ist automatisch die kostengünstigere Option.
Wenn technische Versuche gleichwertige Ergebnisse bestätigen, verwenden Sie folgende Berechnung:
Farbstoffkosten pro Einheit des Fertigprodukts = Lagerkosten pro Kilogramm × validierte Dosierung pro Einheit des Fertigprodukts.
Vergleichen Sie die Dosierung bei identischem Zielfarbton und unter den relevanten Verarbeitungsbedingungen. Wärme, Säuregehalt, Lichteinwirkung und die Lebensmittelmatrix können die Leistung beeinflussen. Eine mit einem Labormessverfahren ermittelte Farbstärkespezifikation ist nicht automatisch mit einem Wert austauschbar, der nach einem anderen Verfahren gemessen wurde.
Freigabeanforderungen gehören dann ins Budget, wenn sie zurechenbare Kosten verursachen. Dazu können Identitäts- oder Zusammensetzungsprüfungen, Schadstoffanalysen, Probenahmen und die für den Bestimmungsort und die Anwendung erforderliche Dokumentation zählen. Unterscheiden Sie routinemäßige Chargenfreigabekosten von einmaligen Aufwendungen für die Lieferantenqualifizierung, damit die erste Sendung nicht zu einem irreführenden Vergleichswert für alle Folgeaufträge wird.
Gemeinsame Kosten verursachungsgerecht zuordnen
Bei gemischten Sendungen ist mehr als eine Zuordnungsregel erforderlich. Zollabgaben sollten anhand der Einreihung, des Zollwerts und der Ursprungsbehandlung jeder Produktposition zugeordnet werden. Fracht kann anhand des frachtpflichtigen Gewichts oder Volumens verteilt werden, während separat berechnete Labortests dem geprüften Material zuzuordnen sind.
Werden sämtliche Frachtkosten nach Rechnungswert verteilt, kann dies das Ergebnis verzerren, wenn ein teurer, kompakter Farbstoff zusammen mit sperrigem Material mit geringerem Wert versandt wird. Umgekehrt kann die vollständige Verteilung einer sendungsbezogenen Mindestgebühr des Zollagenten nach Gewicht die Kosten für die Bearbeitung mehrerer Anmeldungspositionen verschleiern. Verwenden Sie für jede Kostenart eine angemessene Grundlage und wenden Sie diese bei vergleichbaren Angeboten einheitlich an.
Kleine Bestellungen erfordern besondere Aufmerksamkeit, da sich Mindestgebühren auf weniger Kilogramm verteilen. Eine größere Sendung kann diese Stückkosten senken. Die Einsparung muss jedoch im Zusammenhang mit Verbrauch, verbleibender Haltbarkeit, Lagerbedingungen und gebundenem Kapital betrachtet werden. Material, das vor seiner Verwendung abläuft, kann die erwartete Einkaufseinsparung nicht erzielen.
Unsicherheiten vor der Auftragsfreigabe sichtbar machen
Eine einzelne, präzise wirkende Gesamtsumme kann ungeklärte Annahmen verbergen. Führen Sie eine durch aktuelle Angebote gestützte Basisberechnung und weisen Sie anschließend die zusätzlichen Auswirkungen konkreter Unsicherheiten aus: eine abweichende Zollbehandlung, einen Frachtzuschlag, eine Wechselkursänderung oder zusätzliche Lagerkosten nach Ablauf der freien Lagerzeit.
Berücksichtigen Sie jede Änderung in der Berechnung. Höhere Frachtkosten können sowohl die Transportkosten als auch einen frachteinschließenden Zollwert beeinflussen. Eine Erhöhung des Zollsatzes kann außerdem die Einfuhrsteuerzahlung verändern, wenn die Zollabgabe Teil der Steuerbemessungsgrundlage ist. Verzögerungen bei der Lagerung verursachen separate Abfertigungs- und Finanzierungseffekte; sie sollten nicht in einem pauschalen Frachtzuschlag verschwinden.
Hinterlegen Sie für jede wesentliche Annahme das Angebotsdatum, die Währung, die Gültigkeitsdauer und die Dokumentationsquelle. Kennzeichnen Sie ungeklärte Gebühren am Bestimmungsort ausdrücklich, statt sie mit null anzusetzen. Ein Vergleich ist freigabebereit, wenn für alle Angebote dieselbe Spezifikation, derselbe Lieferendpunkt, dieselbe Steuerbehandlung und dieselbe Berechnungsgrundlage für die nutzbare Menge gelten.
Ersetzen Sie nach Wareneingang die Schätzungen durch tatsächliche Rechnungsbeträge und freigegebene Mengen. Dokumentieren Sie, ob Abweichungen auf Fracht, Einreihung, Wechselkurse, Verzögerungen oder Mengenunterschiede zurückzuführen sind. Diese Abstimmung schafft eine verlässlichere Grundlage für die nächste Bestellung und macht Kosten sichtbar, die ein günstiger Lieferantenpreis verborgen hatte.
Senden Sie uns noch heute Ihre Anfrage