Produkt-Schnellnavigation
Angebot anfordern
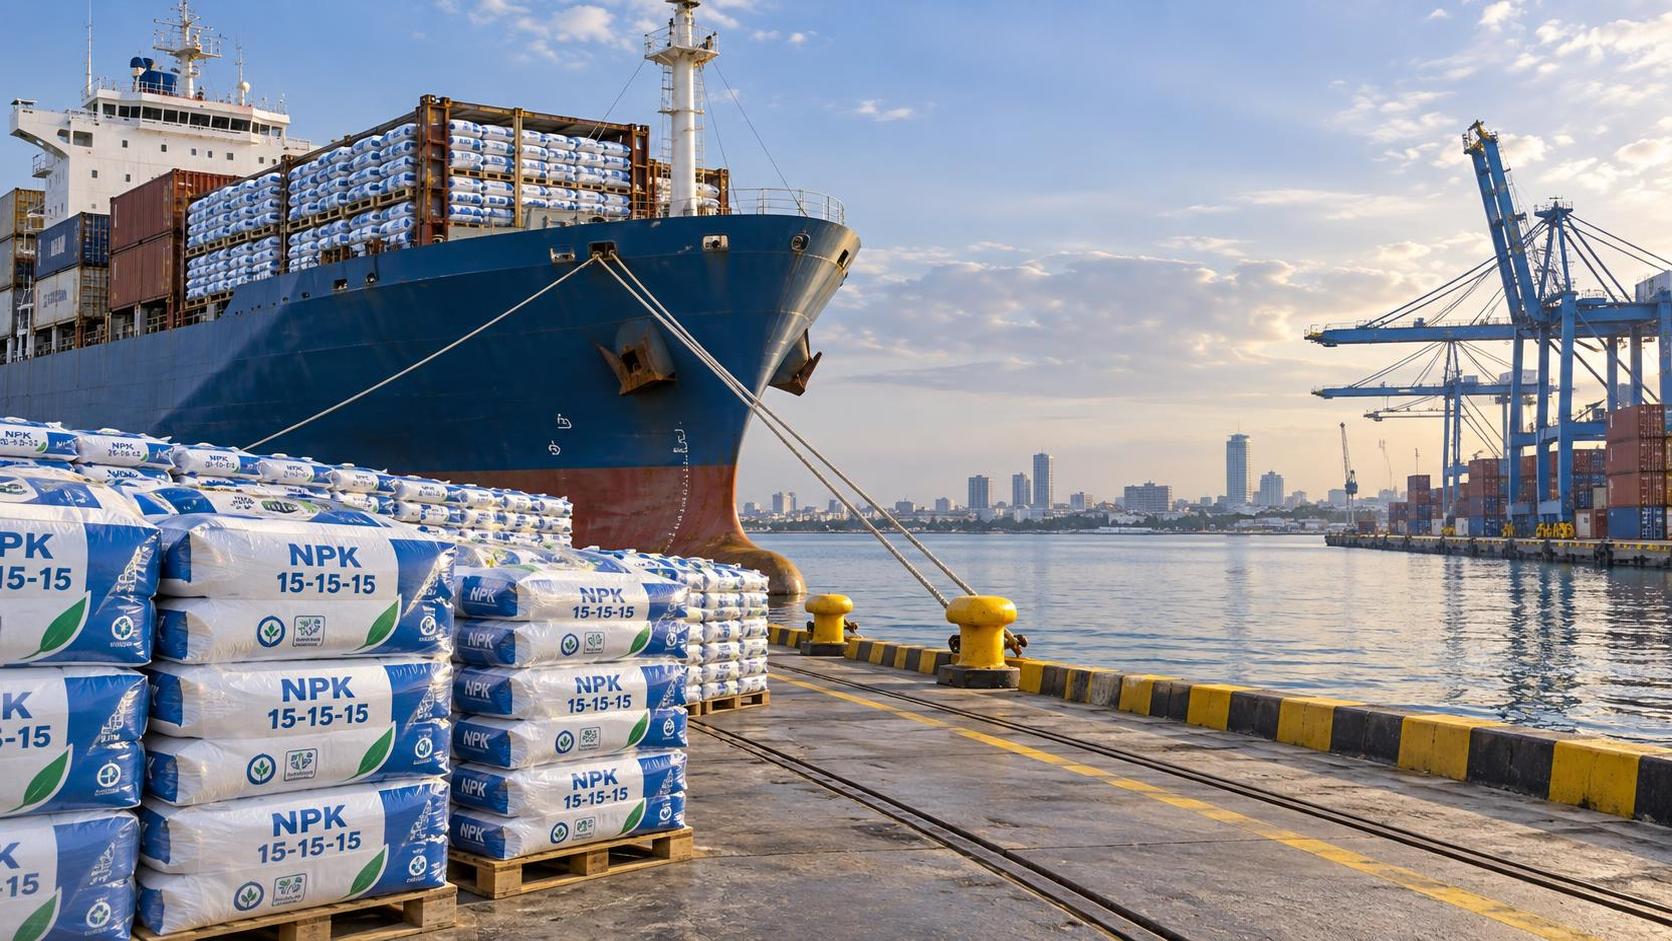
Wenn Finanzverantwortliche eine NPK-Düngemittelbeschaffung aus China zu einem afrikanischen Hafen bewerten, ist der angebotene „CIF-Preis“ selten der endgültige Betrag, der in der Buchhaltung verbucht wird. Tatsächlich führt die Gleichsetzung von CIF mit den Einstandskosten zu Budgetüberschreitungen, Margendruck und wechselkursbedingten Überraschungen – insbesondere wenn Zahlungen erst Wochen oder Monate nach Vertragsunterzeichnung fällig werden. Die tatsächlichen Lieferkosten für NPK-Dünger bis zum afrikanischen Hafen setzen sich aus drei unterschiedlichen Ebenen zusammen: dem Handelsklausel (CIF), dem lokalen Hafenökosystem (Umschlag, Abfertigung, Lagerung) und der Finanzebene (Zeitpunkt der Währungsumrechnung, Absicherungsmöglichkeiten, Zahlungsbedingungen). Jede Ebene bringt Schwankungen mit sich – und jede unterliegt einem unterschiedlichen Maß an Kontrolle, Transparenz und Verhandlungsspielraum.
CIF ist nur der erste Abschnitt – nicht die Ziellinie
CIF (Cost, Insurance, Freight) definiert die Verantwortung bis zum benannten Entladehafen – beispielsweise Tema in Ghana oder Daressalam in Tansania. Es sagt jedoch nichts darüber aus, was geschieht, sobald das Schiff anlegt. Unter CIF organisiert und bezahlt der Verkäufer den Seefrachttransport und die Transportversicherung bis zu diesem Hafen. Das Risiko geht jedoch mit der Entladung auf den Käufer über. Das bedeutet, dass sämtliche Kosten nach Ankunft des Schiffes – einschließlich Stauerei, Hafenlagerung über die Freitage hinaus, Zölle, Einfuhrabgaben, Inspektionsgebühren und Inlandstransport zu einem Zolllager oder Vertriebszentrum – vom Käufer zu tragen sind. Entscheidend ist außerdem, dass die CIF-Preisgestaltung den Frachtvertrag des Verkäufers widerspiegelt – nicht Ihre tatsächliche Kostenexponierung. Ein Lieferant, der CIF Tema auf Basis einer langfristigen Chartervereinbarung anbietet, kann niedrigere Raten sichern, während ein anderer, der Spotmarktcontainer nutzt, Volatilität in denselben CIF-Betrag einpreisen könnte. Der Vergleich von CIF-Angeboten ohne Prüfung der zugrunde liegenden Frachtannahmen – oder schlimmer noch die Annahme, CIF entspreche den Einstandskosten – ist der Punkt, an dem Beschaffungsbudgets erstmals aus dem Ruder laufen.
Hafenumschlagsgebühren in Afrika: Nicht standardisiert, nicht transparent
Hafengebühren in Afrika unterscheiden sich erheblich – nicht nur zwischen Ländern, sondern auch je nach Terminalbetreiber, Frachtart und sogar Methode der Containerabfertigung (z. B. konventionell gegenüber Roll-on/Roll-off). Bei NPK-Dünger, der üblicherweise als Schüttgut oder in 50-kg-PP-Säcken transportiert wird, gehören dazu:
- Terminal Handling Charges (THC): Diese werden häufig in THC am Ursprungsort und THC am Bestimmungsort aufgeteilt – unter CIF gilt jedoch nur THC am Bestimmungsort. In Westafrika liegt dieser Betrag je nach Einsatz automatisierter Systeme oder manueller Arbeit zwischen 85 und 140 USD pro 20-Fuß-Container.
- Hafenlagerung & Standgeld: Die meisten afrikanischen Häfen gewähren für Container nur 3–5 freie Tage. Danach fällt täglich Standgeld an – häufig 60–120 USD pro Tag. Düngemittelsendungen verzögern sich oft aufgrund von Unstimmigkeiten in Zolldokumenten oder Anforderungen an Labortests, wodurch die Lagerkosten die ursprünglichen Schätzungen deutlich übersteigen.
- Zollabfertigungs- & Inspektionsgebühren: Viele afrikanische Länder verlangen Vorversandprüfungen (z. B. Cotecna in Kenia, SGS in Nigeria) sowie nach der Ankunft Laboranalysen des Nährstoffgehalts und der Schwermetalle. Dadurch entstehen zusätzliche Kosten von 300–900 USD pro Sendung – die in CIF-Angeboten nur selten enthalten sind.
- Zuschlag für Inlandstransport: Selbst wenn der Hafen an der Küste liegt, kann das nächstgelegene Zolllager oder die nächste Mischanlage 100–300 km im Landesinneren liegen. Straßentransporte in Ost- und Westafrika werden häufig pro Tonnenkilometer berechnet, wobei Treibstoffzuschläge monatlich angepasst werden. Diese Kosten sind fast nie in CIF enthalten.
Diese Gebühren sind nicht nebensächlich – sie sind strukturell bedingt. Und da sie vor Ort in der Landeswährung des Bestimmungslandes (GHS, TZS, NGN) berechnet werden, schwankt ihr USD-Gegenwert mit dem Wechselkurs zwischen Angebotszeitpunkt und tatsächlicher Zahlung.
Die verborgene Ebene: Währungsrisiko bei der Endabrechnung
Hier unterschätzen Finanzverantwortliche die Exponierung am häufigsten. Betrachten wir einen typischen Ablauf:
- Der Vertrag wird in USD unterzeichnet; der CIF-Preis ist festgelegt.
- Die Waren treffen im Hafen ein; lokale Gebühren entstehen in Landeswährung.
- Die Zollabfertigung dauert 7–14 Tage; in dieser Zeit kann die Landeswährung gegenüber dem USD um 2–5 % abwerten.
- Der Käufer tauscht USD in Landeswährung um, um die Hafengebühren zu begleichen – und trägt den vollständigen Wechselkursverlust.
Diese Abwertung beeinflusst nicht den CIF-Betrag (der in USD ausgewiesen und zahlbar ist), erhöht jedoch unmittelbar die gesamten Lieferkosten. Bei einer Sendung im Wert von 500.000 USD erhöht eine Abwertung der Landeswährung um 3 % die effektiven Einstandskosten allein aufgrund der zeitlichen Diskrepanz um 15.000 USD. Noch problematischer ist, dass viele afrikanische Zentralbanken den Zugang zu Devisen beschränken, wodurch Käufer gezwungen sind, USD auf Parallelmärkten zu beschaffen, auf denen Aufschläge von 10–15 % erreicht werden können. Dies ist nicht nur theoretisch: Es wurde wiederholt in Häfen wie Lomé, Abidjan und Mombasa beobachtet, wenn die lokale Devisenliquidität knapp wird.
Was Finanzteams tatsächlich kontrollieren können
Sie können die Schwankungen im Hafenbetrieb nicht beseitigen oder sich vollständig gegen Wechselkursbewegungen absichern – aber Siekönnen die Beschaffungsplanung berechenbarer gestalten. So geht es:
- Incoterms über CIF hinaus verhandeln. Ziehen Sie CFR (Cost and Freight) plus eine „Vereinbarung zur Hafenabfertigung am benannten Hafen“ in Betracht, bei der der Verkäufer Hafendienstleistungen zu festen Sätzen in Landeswährung beauftragt und diese mit klaren Bedingungen für die Währungsumrechnung separat in Rechnung stellt. Alternativ können Sie DAP (Delivered at Place) zu einem bestimmten Zolllager prüfen und damit die Verantwortung für die Inlandlogistik und die damit verbundenen Risiken auf den Lieferanten übertragen.
- Aufgeschlüsselte Gebührenaufstellungen verlangen – nicht nur CIF. Bitten Sie Lieferanten, Ihnen im Voraus geschätzte Kosten für die Hafenabfertigung an Ihrem Zielhafen vorzulegen, basierend auf aktuellen Gebührentarifen und jüngsten Abfertigungsdaten. Huafeng Chemical stellt beispielsweise routinemäßig hafenbezogene Kostenvorlagen für west- und ostafrikanische Zielorte bereit, die auf mehr als 120 Düngemittelsendungen aus Shandong seit 2022 basieren. Dies ist keine Garantie, schafft jedoch eine Grundlage für Erwartungen und deckt verborgene Annahmen auf.
- Zahlungszeitpunkt auf das Wechselkursrisiko abstimmen. Wenn Sie lokale Gebühren in GHS oder TZS zahlen müssen, sollten Sie die Umrechnung bis kurz vor der Zahlung aufschieben und verfügbare Termingeschäfte nutzen oder auf USD lautende Vereinbarungen für Hafendienstleistungen verhandeln, sofern die Terminals diese akzeptieren. Dies ist in wichtigen Drehkreuzen wie Durban und Daressalam zunehmend üblich.
- Wechselkurspuffer einplanen – nicht nur Kostenpuffer. Ein Puffer von 5–7 % auf die gesamten Einstandskosten ist üblich. Planen Sie jedoch mindestens 2 Prozentpunkte gezielt für Wechselkursvolatilität ein – nicht für allgemeine Gemeinkosten. Verfolgen Sie die Entwicklung der Landeswährung gegenüber dem USD für Ihren Zielhafen 60 Tage vor dem Versand. Wenn der Trend dauerhaft abwärtsgerichtet ist, erhöhen Sie den Puffer.
Warum dies über die Tabellenkalkulation hinaus wichtig ist
Eine Unterschätzung der Lieferkosten für NPK-Dünger bis zum afrikanischen Hafen verfälscht nicht nur Margenprognosen, sondern auch strategische Entscheidungen. Ein scheinbar wettbewerbsfähiges CIF-Angebot kann Ineffizienzen im Hafennetzwerk des Lieferanten verschleiern und Sie wiederholten Abfertigungsverzögerungen oder überdurchschnittlich hohen Standgeldern aussetzen. Umgekehrt kann ein geringfügig höherer CIF-Preis eines Lieferanten mit tiefgreifenden lokalen Hafenbeziehungen einen schnelleren Warenumschlag, niedrigere Lagerhaltungskosten und besser planbare Cashflows ermöglichen. Finanzteams sollten nicht nur Kosten genehmigen, sondern auch die Resilienz der dahinterstehenden Lieferkette bewerten.
Zum Vergleich: Chemikalien in pharmazeutischer Qualität wie Sulfadiazin CAS#68-35-9 – die in klinischen Formulierungen zur Behandlung von Meningitis und Harnwegsinfektionen eingesetzt werden – folgen auf afrikanischen Märkten ähnlichen Importdynamiken: strenge regulatorische Freigaben, temperaturgeführte Hafenabfertigung und wechselkurssensitive Abrechnungen lokaler Gebühren. Obwohl sich die Produkte unterscheiden, bleibt die finanzielle Logik der Bewertung der Einstandskosten identisch. Die bei der Düngemittelbeschaffung angewandte Disziplin lässt sich direkt auf hochwertige, regulierte Chemikalienimporte übertragen.
Wichtigste Erkenntnis für Finanzverantwortliche
Die tatsächlichen Lieferkosten für NPK-Dünger bis zum afrikanischen Hafen sind keine einzelne Zahl. Sie bilden eine Bandbreite, deren Umfang durch die Hafenausführung, die Genauigkeit der Dokumentation und den Zeitpunkt der Währungsumrechnung bestimmt wird. Ihr größter Hebel liegt nicht darin, dem niedrigsten CIF hinterherzujagen, sondern Transparenz über alle drei Ebenen hinweg einzufordern: Handelsklauseln, lokale Hafenrealität und Mechanismen der finanziellen Abwicklung. Wenn diese sichtbar, kontrollierbar und dokumentiert sind, werden Budgets eingehalten, Margen bleiben geschützt und die Beschaffung entwickelt sich vom Kostenfaktor zum strategischen Enabler.
Senden Sie uns noch heute Ihre Anfrage